Domain baukredit-umschulden.de kaufen?
Wir ziehen mit dem Projekt
baukredit-umschulden.de um.
Sind Sie am Kauf der Domain
baukredit-umschulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baukredit-umschulden.de kaufen?
Wie lautet die E-Mail-Adresse mit "icom"?
Es tut mir leid, aber ich kann keine E-Mail-Adressen generieren oder herausfinden. Es ist am besten, direkt bei der entsprechenden Organisation oder Person nachzufragen, um die korrekte E-Mail-Adresse mit "icom" zu erhalten. **
Wann kann ich einen Baukredit umschulden?
Sie können einen Baukredit umschulden, wenn Sie bessere Konditionen bei einem anderen Kreditgeber erhalten. Dies kann beispielsweise der Fall sein, wenn die Zinsen gesunken sind oder Ihre Bonität sich verbessert hat. Es ist wichtig, dass Sie die Konditionen sorgfältig vergleichen, um sicherzustellen, dass sich die Umschuldung für Sie lohnt. Beachten Sie auch eventuelle Vorfälligkeitsentschädigungen, die bei einer vorzeitigen Ablösung des bestehenden Kredits anfallen können. Es empfiehlt sich, vor einer Umschuldung mit einem Finanzexperten zu sprechen, um die beste Lösung für Ihre individuelle Situation zu finden. **
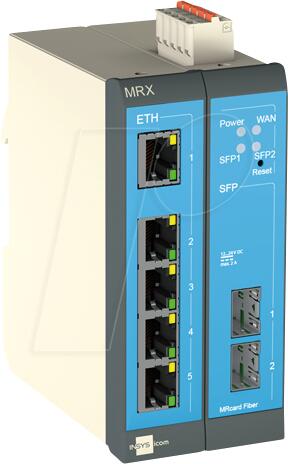

Ähnliche Suchbegriffe für Insys-icom-MRX2-1
Top-Angebote
Produkte zum Begriff Insys-icom-MRX2-1:
-
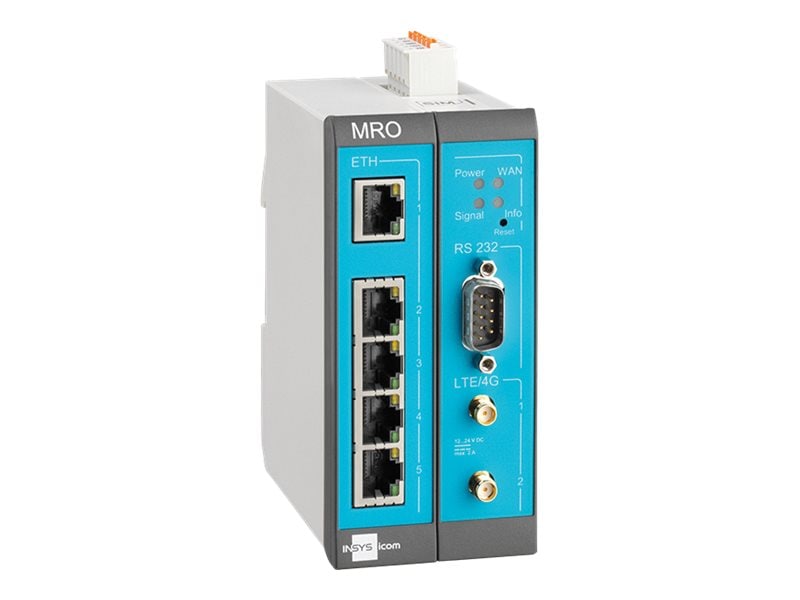
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
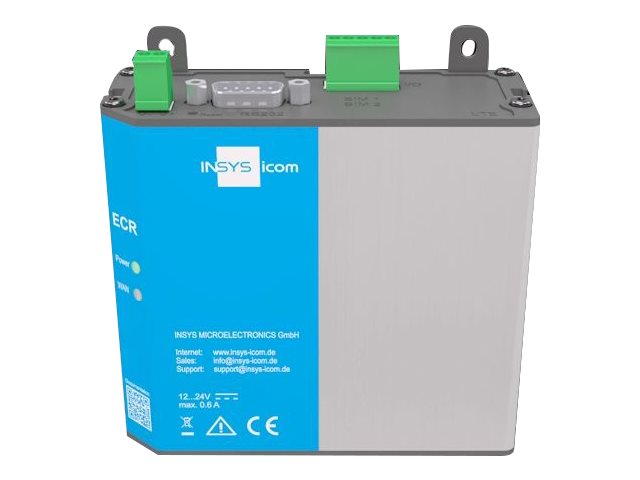
INSYS icom ECR-EW300 WLAN/LAN-to-LAN-Router VPN 2xEthernetkompaktes, flexibel montierbares Gehäuse / sichere Fernwartung / Montage auf DIN-Hutschienen, Wandmontage möglich / 1x SMA-Antennenanschluß, Dual-Sim, 4G/LTE-kompatibel / Gehärtetes Router-Betriebssystem646,91 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **
-
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Top-Angebote
Produkte zum Begriff Insys-icom-MRX2-1:
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die E-Mail-Adresse mit "icom"?
Es tut mir leid, aber ich kann keine E-Mail-Adressen generieren oder herausfinden. Es ist am besten, direkt bei der entsprechenden Organisation oder Person nachzufragen, um die korrekte E-Mail-Adresse mit "icom" zu erhalten. **
-
Wann kann ich einen Baukredit umschulden?
Sie können einen Baukredit umschulden, wenn Sie bessere Konditionen bei einem anderen Kreditgeber erhalten. Dies kann beispielsweise der Fall sein, wenn die Zinsen gesunken sind oder Ihre Bonität sich verbessert hat. Es ist wichtig, dass Sie die Konditionen sorgfältig vergleichen, um sicherzustellen, dass sich die Umschuldung für Sie lohnt. Beachten Sie auch eventuelle Vorfälligkeitsentschädigungen, die bei einer vorzeitigen Ablösung des bestehenden Kredits anfallen können. Es empfiehlt sich, vor einer Umschuldung mit einem Finanzexperten zu sprechen, um die beste Lösung für Ihre individuelle Situation zu finden. **
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
Ähnliche Suchbegriffe für Insys-icom-MRX2-1
-
INSYS icom ECR-EW300 WLAN/LAN-to-LAN-Router VPN 2xEthernetkompaktes, flexibel montierbares Gehäuse / sichere Fernwartung / Montage auf DIN-Hutschienen, Wandmontage möglich / 1x SMA-Antennenanschluß, Dual-Sim, 4G/LTE-kompatibel / Gehärtetes Router-Betriebssystem646,91 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **
-
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
-
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.