Domain baukredit-umschulden.de kaufen?
Wir ziehen mit dem Projekt
baukredit-umschulden.de um.
Sind Sie am Kauf der Domain
baukredit-umschulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baukredit-umschulden.de kaufen?
Wann kann ich einen Baukredit umschulden?
Sie können einen Baukredit umschulden, wenn Sie bessere Konditionen bei einem anderen Kreditgeber erhalten. Dies kann beispielsweise der Fall sein, wenn die Zinsen gesunken sind oder Ihre Bonität sich verbessert hat. Es ist wichtig, dass Sie die Konditionen sorgfältig vergleichen, um sicherzustellen, dass sich die Umschuldung für Sie lohnt. Beachten Sie auch eventuelle Vorfälligkeitsentschädigungen, die bei einer vorzeitigen Ablösung des bestehenden Kredits anfallen können. Es empfiehlt sich, vor einer Umschuldung mit einem Finanzexperten zu sprechen, um die beste Lösung für Ihre individuelle Situation zu finden. **
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
Ähnliche Suchbegriffe für Wann
Top-Angebote
Produkte zum Begriff Wann:
-
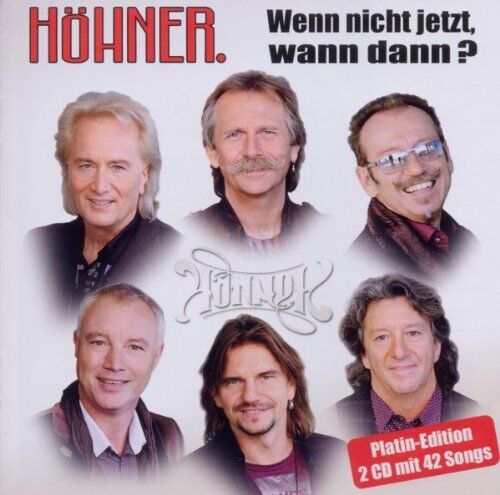
Höhner - Wenn Nicht Jetzt,Wann Dann/die Größten Hits - Preis vom 02.11.2026 20:28:08 hBrand : HÖHNER, Binding : Audio CD, Label : Rhingtön (Universal), Publisher : Rhingtön (Universal), NumberOfDiscs : 1, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Music Line Int., medium : Audio CD, publicationDate : 2010-01-01, releaseDate : 2010-10-29, artists : Höhner5,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
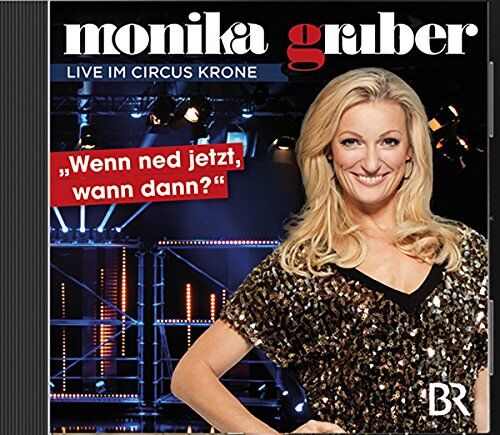
Monika Gruber - Monika Gruber - Wenn ned jetzt, wann dann ( 2CDs) - Preis vom 02.11.2026 20:28:08 hAudienceRating : Freigegeben ab 6 Jahren, Brand : Eurovideo Medien, Binding : Audio CD, Label : Telepool (Vertrieb EuroVideo Medien GmbH), Publisher : Telepool (Vertrieb EuroVideo Medien GmbH), NumberOfDiscs : 2, NumberOfItems : 2, PackageQuantity : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2015-03-03, artists : Monika Gruber, languages : german3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wann kann ich einen Kredit umschulden?
Sie können einen Kredit umschulden, wenn Sie bessere Konditionen bei einem anderen Kreditgeber erhalten, wie zum Beispiel niedrigere Zinsen oder längere Laufzeiten. Es kann auch sinnvoll sein, einen Kredit umzuschulden, wenn Sie Schwierigkeiten haben, die monatlichen Raten zu bezahlen und eine Umschuldung Ihnen dabei helfen könnte, die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen verschiedener Kreditangebote zu vergleichen, um sicherzustellen, dass sich eine Umschuldung für Sie lohnt. Zudem sollten Sie darauf achten, dass eventuelle Vorfälligkeitsentschädigungen oder andere Gebühren bei der Umschuldung berücksichtigt werden. **
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Wann sollte man umschulden?
Wann sollte man umschulden? Umschulden kann sinnvoll sein, wenn man hohe Zinsen auf bestehende Kredite hat und diese durch einen günstigeren Kredit ablösen kann. Auch wenn man durch die Umschuldung monatlich Geld sparen kann oder die Laufzeit des Kredits verkürzen möchte, kann es ratsam sein, eine Umschuldung in Betracht zu ziehen. Es ist wichtig, die Gesamtkosten der Umschuldung zu berechnen und zu prüfen, ob sich der Aufwand lohnt. Zudem sollte man darauf achten, dass man sich durch die Umschuldung nicht weiter verschuldet und die neuen Konditionen langfristig passen. **
-
Wann kann man umschulden?
Man kann in der Regel dann umschulden, wenn man bereits einen bestehenden Kredit abbezahlt hat oder zumindest einen Großteil davon. Es ist auch ratsam, zu warten, bis man eine positive Bonität aufweist, um bessere Konditionen bei der Umschuldung zu erhalten. Zudem sollte man darauf achten, dass die Zinsen am Markt gerade niedrig sind, um von günstigen Kreditangeboten zu profitieren. Es ist wichtig, sich vor der Umschuldung gründlich zu informieren und verschiedene Angebote zu vergleichen, um die beste Lösung für die individuelle finanzielle Situation zu finden. Letztendlich sollte man sich bewusst sein, dass eine Umschuldung auch mit zusätzlichen Kosten verbunden sein kann, die man berücksichtigen sollte. **


Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Top-Angebote
Produkte zum Begriff Wann:
-
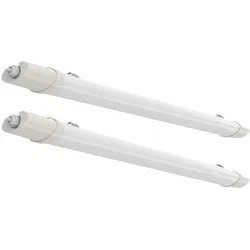
2er Set LED Wannenleuchte Deckenlampe Lager Hallenleuchte Garagen Beleuchtung neutralweiß Feuchtraum WannBeschreibung Diese LED-Deckenleuchte überzeugt durch ihre starke Lichtleistung und robuste Bauweise. Mit einer Schutzart von IP65 ist sie bestens für feuchte oder staubige Umgebungen geeignet – ideal für Werkstätten, Garagen, Kellerräume oder Industriehallen. Das Gehäuse aus hochwertigem Kunststoff schützt die integrierte LED-Technik zuverlässig vor äußeren Einflüssen. Die neutralweiße Lichtfarbe mit 4000 K und 1530 Lumen sorgt für eine gleichmäßige, helle Beleuchtung, die den Arbeitsbereich optimal ausleuchtet. Im Lieferumfang sind zwei Leuchten enthalten, die sofort einsatzbereit montiert werden können. Im Lieferumfang sind zwei Leuchten enthalten! Details Leuchte • Leuchtentyp: Deckenleuchte • Gestell: Kunststoff • Lampenschirm: Kunststoff • Schutzart: IP65 • Länge x Breite x Höhe in cm: 60 x 6 x 3,5 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 18 Watt • Lichtstrom: 1530 Lumen • Lichtfarbe: neutralweiß • Stromversorgung: 220-240V, 50-60Hz • Die Lampen können in der Leuchte nicht ausgetauscht werden. Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 1530 lm (Lumen) • Energieverbrauch: 18 kWh/1000h • Farbtemperatur: 4000 K (Kelvin) • Lichtfarbe: neutralweiß • Nennleistungsaufnahme: 18 W (Watt) • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 200-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Farbwiedergabe (CRI): 70 • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Anlaufzeit bis 100%: 0s (Sekunden) • Abstrahlwinkel: 120° (Grad) • Umgebungstemperatur: -25° bis +50° Leistung Leuchtmittel: 18 Watt Farbtemperatur: 4000 K Geeignet für z.B. Garage, Lagerhalle LxBxH: 60 x 5 x 3,5 cm18,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Höhner - Wenn Nicht Jetzt,Wann Dann/die Größten Hits - Preis vom 02.11.2026 20:28:08 hBrand : HÖHNER, Binding : Audio CD, Label : Rhingtön (Universal), Publisher : Rhingtön (Universal), NumberOfDiscs : 1, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Music Line Int., medium : Audio CD, publicationDate : 2010-01-01, releaseDate : 2010-10-29, artists : Höhner5,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monika Gruber - Monika Gruber - Wenn ned jetzt, wann dann ( 2CDs) - Preis vom 02.11.2026 20:28:08 hAudienceRating : Freigegeben ab 6 Jahren, Brand : Eurovideo Medien, Binding : Audio CD, Label : Telepool (Vertrieb EuroVideo Medien GmbH), Publisher : Telepool (Vertrieb EuroVideo Medien GmbH), NumberOfDiscs : 2, NumberOfItems : 2, PackageQuantity : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2015-03-03, artists : Monika Gruber, languages : german3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann ich einen Baukredit umschulden?
Sie können einen Baukredit umschulden, wenn Sie bessere Konditionen bei einem anderen Kreditgeber erhalten. Dies kann beispielsweise der Fall sein, wenn die Zinsen gesunken sind oder Ihre Bonität sich verbessert hat. Es ist wichtig, dass Sie die Konditionen sorgfältig vergleichen, um sicherzustellen, dass sich die Umschuldung für Sie lohnt. Beachten Sie auch eventuelle Vorfälligkeitsentschädigungen, die bei einer vorzeitigen Ablösung des bestehenden Kredits anfallen können. Es empfiehlt sich, vor einer Umschuldung mit einem Finanzexperten zu sprechen, um die beste Lösung für Ihre individuelle Situation zu finden. **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wann kann ich einen Kredit umschulden?
Sie können einen Kredit umschulden, wenn Sie bessere Konditionen bei einem anderen Kreditgeber erhalten, wie zum Beispiel niedrigere Zinsen oder längere Laufzeiten. Es kann auch sinnvoll sein, einen Kredit umzuschulden, wenn Sie Schwierigkeiten haben, die monatlichen Raten zu bezahlen und eine Umschuldung Ihnen dabei helfen könnte, die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen verschiedener Kreditangebote zu vergleichen, um sicherzustellen, dass sich eine Umschuldung für Sie lohnt. Zudem sollten Sie darauf achten, dass eventuelle Vorfälligkeitsentschädigungen oder andere Gebühren bei der Umschuldung berücksichtigt werden. **
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
Ähnliche Suchbegriffe für Wann
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann sollte man umschulden?
Wann sollte man umschulden? Umschulden kann sinnvoll sein, wenn man hohe Zinsen auf bestehende Kredite hat und diese durch einen günstigeren Kredit ablösen kann. Auch wenn man durch die Umschuldung monatlich Geld sparen kann oder die Laufzeit des Kredits verkürzen möchte, kann es ratsam sein, eine Umschuldung in Betracht zu ziehen. Es ist wichtig, die Gesamtkosten der Umschuldung zu berechnen und zu prüfen, ob sich der Aufwand lohnt. Zudem sollte man darauf achten, dass man sich durch die Umschuldung nicht weiter verschuldet und die neuen Konditionen langfristig passen. **
-
Wann kann man umschulden?
Man kann in der Regel dann umschulden, wenn man bereits einen bestehenden Kredit abbezahlt hat oder zumindest einen Großteil davon. Es ist auch ratsam, zu warten, bis man eine positive Bonität aufweist, um bessere Konditionen bei der Umschuldung zu erhalten. Zudem sollte man darauf achten, dass die Zinsen am Markt gerade niedrig sind, um von günstigen Kreditangeboten zu profitieren. Es ist wichtig, sich vor der Umschuldung gründlich zu informieren und verschiedene Angebote zu vergleichen, um die beste Lösung für die individuelle finanzielle Situation zu finden. Letztendlich sollte man sich bewusst sein, dass eine Umschuldung auch mit zusätzlichen Kosten verbunden sein kann, die man berücksichtigen sollte. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.